JPMorgan prevê um retorno anual de 10% para o bitcoin a longo prazo
O mercado de criptomoedas atinge uma nova etapa em seu reconhecimento entre grandes investidores. Em suas projeções para 2027, a JPMorgan Asset Management atribui ao bitcoin um retorno anual composto de 10% a longo prazo. Essa estimativa supera as de várias classes tradicionais de ativos, incluindo ações americanas e carteiras diversificadas. Contudo, essa perspectiva vem acompanhada de riscos significativos, relacionados principalmente à volatilidade e às incertezas envolvendo as relações entre investimentos financeiros.
Em resumo
- JPMorgan prevê um retorno anual composto de 10% para o bitcoin em dez a quinze anos.
- Essa projeção supera as estimativas para ações americanas (7,5%) e private equity (9,8%).
- O banco estima a volatilidade anualizada do bitcoin em 55% e destaca a instabilidade de suas correlações.
- BlackRock recomenda uma exposição de 1% a 2%, enquanto o Bank of America sugere de 1% a 4%.
- Grayscale destaca o potencial de diversificação do bitcoin apesar dos riscos ligados à sua evolução.
JPMorgan integra o bitcoin em suas previsões de retorno a longo prazo
Em 4 de novembro, Zach Pandl, diretor de pesquisa da Grayscale, comentou a integração do bitcoin nas hipóteses de investimento da JPMorgan Asset Management para 2027. Essa evolução marca um marco importante na avaliação institucional das criptomoedas. O estudo examina mais de 200 grandes classes de ativos e fornece estimativas de retorno, volatilidade e correlação. Esses dados permitem que gestores comparem diferentes investimentos em um horizonte de dez a quinze anos.
Segundo os números veiculados pela Grayscale, a JPMorgan prevê um retorno anual composto de 10% para esse ativo. Essa estimativa supera as de outras categorias de investimento apresentadas no relatório. As ações americanas de grande capitalização têm um retorno esperado de 7,5%, enquanto o private equity alcança 9,8%. Um portfólio composto por 60% de ações e 40% de títulos apresenta uma previsão anual de 7%.
A JPMorgan publicou suas hipóteses de mercado em 19 de outubro, com dados fechados em setembro. O estudo abrange mais de 200 classes de ativos e adota um horizonte de dez a quinze anos. Ele serve como referência para investidores que definem suas alocações estratégicas. O gráfico analisado pela Grayscale associa os retornos previstos às correlações históricas medidas em 30 de setembro de 2026. Indica que a correlação do bitcoin com as grandes ações americanas é de 33%.
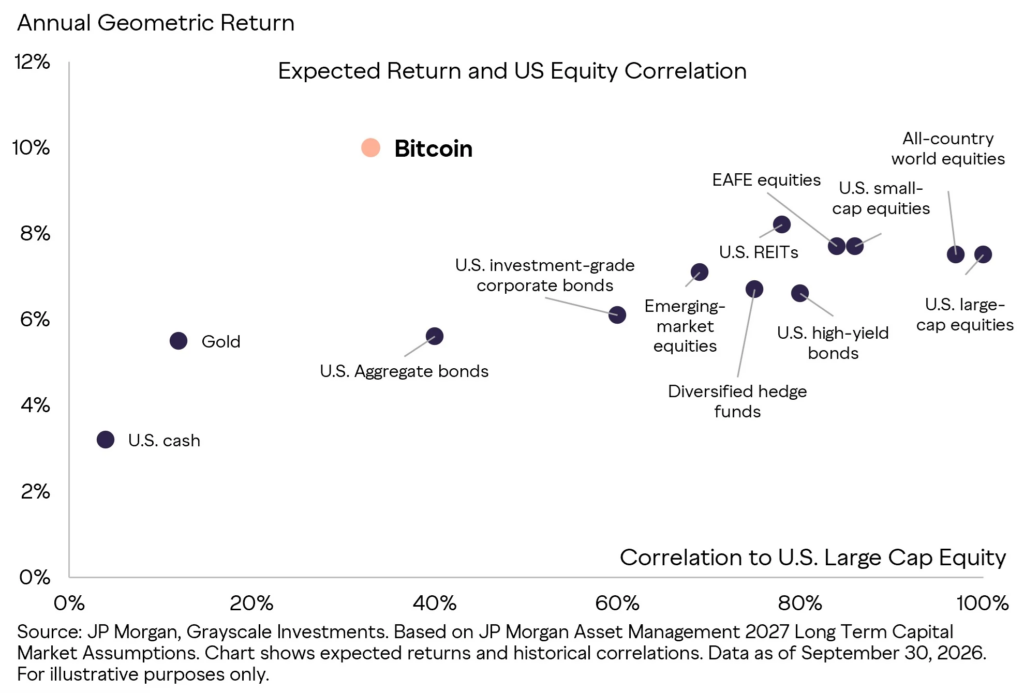
O ouro apresenta uma correlação menor com as grandes ações americanas, mas seu retorno anual esperado é de 5,5%. Essa comparação permite distinguir duas características importantes para investidores. Um ativo pode contribuir para a diversificação de uma carteira sem necessariamente oferecer o maior retorno previsto. As estimativas da JPMorgan colocam assim a criptomoeda em uma categoria particular. Elas evidenciam um potencial de retorno superior, mas também parâmetros de risco específicos.
A volatilidade complica o papel do bitcoin em uma carteira
O retorno esperado não é suficiente para determinar o lugar de um ativo em uma estratégia de investimento. A JPMorgan adota uma hipótese de volatilidade anualizada de 55% para o bitcoin. Esse nível reflete variações de preços potencialmente significativas nos mercados financeiros. O banco também alerta que as correlações com outros ativos podem mudar ao longo do tempo. Essa instabilidade complica a avaliação do risco geral de uma carteira diversificada.
Essa ressalva explica por que a JPMorgan exclui a criptomoeda de suas principais matrizes de covariância. Essas tabelas servem para medir como os retornos de vários investimentos evoluem juntos. Ajudam os gestores a avaliar o efeito de uma nova posição sobre o risco global. Quando as correlações se tornam instáveis, os modelos perdem parte de sua confiabilidade. Os investidores então têm menos visibilidade para calibrar com precisão sua exposição.
O estudo também descreve as características de investimento desse ativo como especulativas. Liga sua evolução ao afrouxamento monetário, mas também à adoção, à regulamentação e à liquidez. Esses fatores podem alterar seu comportamento e influenciar seus retornos futuros. Os autores lembram que seus fundamentos diferem dos ativos tradicionais que geram fluxos de caixa. Essa diferença torna as projeções mais complexas, mesmo em vários anos.
A Grayscale retoma as hipóteses da JPMorgan para examinar as vantagens possíveis da diversificação. Zach Pandl destaca a combinação entre um retorno esperado elevado e uma correlação relativamente baixa com as grandes ações americanas. Contudo, ele não apresenta esses parâmetros como garantias de desempenho. Sua evolução dependerá das condições do mercado e das relações entre categorias de investimento. A contribuição do bitcoin para a carteira, portanto, permanecerá ligada a essas mudanças.
BlackRock e Bank of America orientam as alocações digitais
As recomendações das grandes empresas financeiras mostram abordagens diferentes em relação às alocações em criptomoedas. Em junho, a BlackRock descreveu uma exposição de 1% a 2% em bitcoins como um potencial diversificador complementar. Essa faixa visa adicionar uma fonte de retorno cujo comportamento pode diferir dos investimentos tradicionais. A análise também compara sua contribuição ao risco com a de uma exposição às principais ações de tecnologia.
Entretanto, a BlackRock alerta que uma posição maior poderia aumentar significativamente o risco global da carteira. Essa advertência está alinhada às reservas formuladas pela JPMorgan sobre a volatilidade do mercado. Uma alocação limitada não produz os mesmos efeitos de uma posição muito maior. Os gestores devem, portanto, examinar o peso de cada ativo e a capacidade dos seus clientes de suportar grandes variações.
Em dezembro de 2025, o Bank of America recomendou uma alocação de 1% a 4% em ativos digitais para certos clientes elegíveis. Essa orientação visava investidores confortáveis com alta volatilidade. Abrangia ativos digitais em sentido amplo e preferia veículos de investimento regulamentados. As recomendações se aplicavam às atividades de gestão patrimonial da Merrill, ao Bank of America Private Bank e à Merrill Edge.
Essas recomendações mostram que os grandes bancos buscam orientar a exposição às criptomoedas. As faixas propostas, contudo, diferem entre as instituições e perfis envolvidos. A BlackRock privilegia uma exposição mais limitada, enquanto o Bank of America considera uma faixa maior. Em ambos os casos, as instituições consideram o risco associado a esses investimentos. Portanto, não apresentam essas alocações como regras aplicáveis a todos os investidores.
Grayscale lança carteiras modelo para consultores
Em 14 de setembro, a Grayscale lançou quatro carteiras modelo projetadas para profissionais de gestão financeira. Esses modelos oferecem diferentes combinações de investimentos a partir de produtos negociados em bolsa relacionados a criptomoedas. Fornecem um quadro para consultores que desejam integrar essa categoria de ativos em suas alocações. Os profissionais, contudo, mantêm a responsabilidade pelas decisões tomadas para seus clientes.
As carteiras utilizam uma ponderação baseada na capitalização de mercado dos ativos. A Grayscale também prevê um rebalanceamento trimestral para ajustar as proporções ao longo do tempo. Cada estratégia limita o peso de um ativo a 40% da carteira modelo. Esse limite evita que uma única posição ocupe uma parte desproporcional da alocação proposta. Entretanto, não substitui a análise individual de cada investidor.
Essas ferramentas complementam as recomendações formuladas por vários grandes atores financeiros. As faixas da BlackRock e do Bank of America mostram que as instituições consideram exposições moderadas. Os modelos da Grayscale oferecem, por sua vez, estruturas que os consultores podem adaptar. Eles não determinam automaticamente a alocação final dos ativos. A escolha das ponderações permanece sob responsabilidade dos profissionais e depende das restrições específicas de cada carteira.
A longo prazo, a previsão da JPMorgan posiciona o bitcoin entre os ativos com o maior retorno composto esperado em seu estudo. Contudo, essa perspectiva deve ser considerada junto a uma volatilidade anualizada de 55% e correlações instáveis. As recomendações da BlackRock e do Bank of America ilustram a busca por um equilíbrio entre diversificação e controle de risco. O lugar futuro da criptomoeda dependerá, portanto, de seu desempenho real, adoção e relações com outros mercados.
Maximize sua experiência na Cointribune com nosso programa "Read to Earn"! Para cada artigo que você lê, ganhe pontos e acesse recompensas exclusivas. Inscreva-se agora e comece a acumular vantagens.
Journaliste et rédacteur web passionné par l’univers des cryptomonnaies et des technologies Web3. J’y traite les dernières tendances et actualités afin de proposer un contenu de haute qualité à un large public du secteur.
As opiniões e declarações expressas neste artigo são de responsabilidade exclusiva do autor e não devem ser consideradas como recomendações de investimento. Faça sua própria pesquisa antes de tomar qualquer decisão de investimento.