MiCA não regula a DeFi: O vazio jurídico das finanças descentralizadas
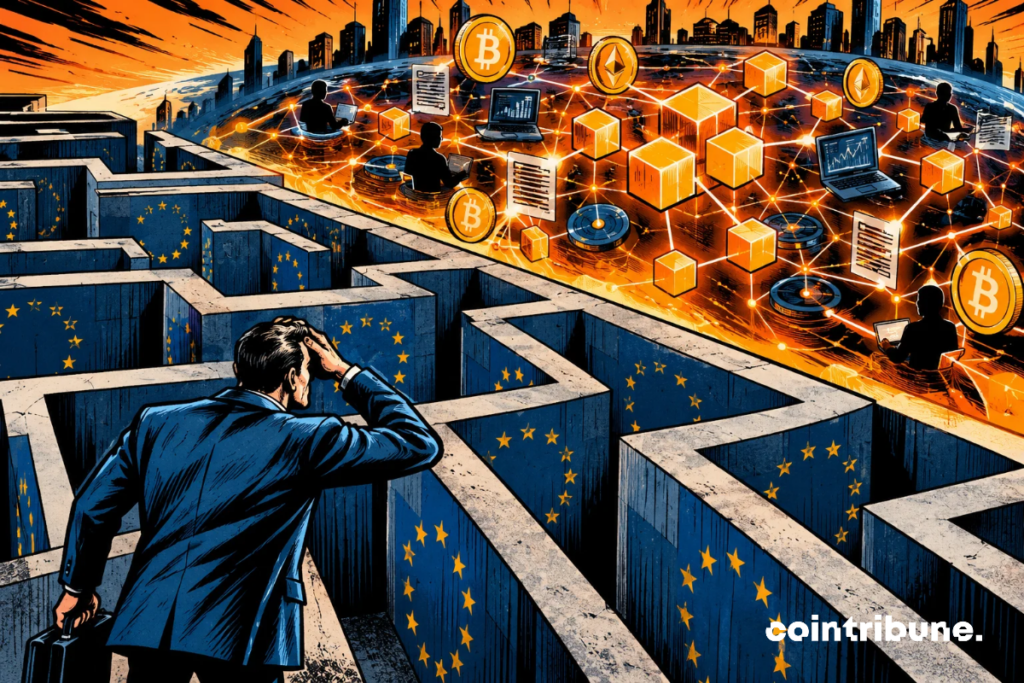
MiCA aplica-se plenamente desde 1º de julho de 2026: toda plataforma cripto que atende clientes europeus deve ser licenciada, sob pena de ilegalidade. Mas o regulamento para na porta das finanças descentralizadas (DeFi). Um usuário do Uniswap ou do Aave não é protegido por nenhuma de suas regras e nem sempre sabe disso. O quadro europeu é agora o único em vigor. Mas MiCA não regula as finanças descentralizadas (DeFi), e essa fronteira, o regulamento a traçou voluntariamente.
Em resumo
- Desde 1º de julho de 2026, MiCA impõe licenciamento para plataformas cripto que atendem clientes da UE, exceto para serviços totalmente descentralizados.
- Segundo a EBA e a ESMA, a DeFi representa cerca de 4% do mercado cripto e poucos protocolos são realmente descentralizados.
- Usuários de protocolos verdadeiramente descentralizados têm poucos recursos, enquanto a Comissão Europeia estuda uma futura regulamentação.
O que MiCA diz exatamente sobre a DeFi
O destino da finança descentralizada está em uma única frase do texto europeu. O considerando 22 do regulamento (UE) 2023/1114 especifica que, quando os serviços de criptoativos forem prestados de forma totalmente descentralizada sem nenhum intermediário, eles não se enquadram no âmbito da MiCA. Sem intermediário identificável, sem obrigação de licenciamento, sem regras de conduta.
O mesmo considerando estabelece imediatamente o limite oposto: MiCA aplica-se assim que uma pessoa física ou jurídica exerce, fornece ou controla uma atividade, direta ou indiretamente,
incluindo quando uma parte dessas atividades ou desses serviços é realizada de forma descentralizada.
Em outras palavras, a isenção vale apenas para uma descentralização total, sem nenhum agente por trás.
O detalhe importante é que essa isenção aparece apenas no preâmbulo. Os artigos da MiCA não definem em nenhum lugar o que é um serviço “totalmente descentralizado”. A fronteira é, portanto, traçada sem um manual de instruções.
Por que quase nenhuma DeFi é realmente “totalmente descentralizada”
Aqui que a falha se fecha em parte. Em um relatório conjunto apresentado sob o artigo 142 da MiCA em 16 de janeiro de 2025, a EBA e a ESMA decidem:
A DeFi continua sendo um fenômeno de nicho.
A DeFi continua sendo um fenômeno de nicho, com valor bloqueado equivalente a cerca de 4% da capitalização do mercado cripto mundial. As duas autoridades acrescentam que muito poucos sistemas atingem a descentralização total prevista no considerando 22.
Na prática, a maioria dos protocolos apresentados como descentralizados mantém agentes identificáveis: desenvolvedores conhecidos, governança concentrada, chaves de administração, direitos de atualização, entidades que animam o ecossistema. O percurso de um usuário quase sempre passa por um ponto de conexão: uma interface web, uma ponte, um emissor de stablecoin; atrás do qual há alguém.
A TVL (valor total travado) da DeFi mundial está na ordem de 86,2 bilhões de dólares na data da redação deste artigo.
A consequência é dupla, e contra-intuitiva. Por um lado, um protocolo realmente sem intermediário escapa da MiCA, o usuário não tem nenhuma contraparte regulada. Por outro lado, assim que uma entidade identificável controla ou explora o serviço, MiCA pode se aplicar, e o “é DeFi, então está fora da regulamentação” torna-se uma armadilha jurídica. A ESMA reconhece isso: o âmbito exato da isenção continua incerto e é avaliado caso a caso.
O que isso muda concretamente para um usuário europeu
A linha divisória é a da proteção. Frente a uma plataforma licenciada (PSCA / CASP), o usuário desfruta de um quadro: segregação de fundos, governança controlada, sistema de reclamação, supervisão de uma autoridade nacional. Frente a um protocolo realmente descentralizado, ele não tem nada disso: nem interlocutor, nem recurso junto ao seu regulador em caso de perda, erro de smart contract ou esvaziamento de liquidez.
Dois pontos que a maioria dos usuários ignora. Primeiro, a ausência de quadro MiCA não elimina a tributação: os ganhos continuam tributáveis segundo as regras de cada país. Em seguida, a isenção DeFi não protege contra golpes: as autoridades nacionais continuam a colocar na lista negra sites fraudulentos que se apresentam como “descentralizados”, e fornecer um serviço cripto sem autorização continua sendo crime na União.
MiCA e DeFi: o que Bruxelas está preparando
O ponto cego é reconhecido, e seu exame está programado. O artigo 142 da MiCA encarrega a Comissão Europeia de avaliar o desenvolvimento das finanças descentralizadas e a oportunidade de regulamentá-las. O relatório conjunto EBA/ESMA de janeiro de 2025 estabeleceu a base empírica.
Em 2026, a Comissão abriu uma consulta cuja orientação é reveladora: ela não busca inicialmente regular os protocolos totalmente descentralizados como tais, mas determinar se uma responsabilidade pode ser atribuída às pessoas identificáveis que exercem influência sobre um protocolo, ou aos intermediários regulados que facilitam o acesso. A lógica não é correr atrás do código, mas encontrar, sempre que possível, um agente com quem falar. Enquanto isso, apenas as plataformas já aprovadas sob licenciamento MiCA oferecem hoje um quadro completo ao usuário.
Até o momento, nenhuma data foi anunciada para suas conclusões. Até lá, a isenção do considerando 22 continua sendo a única regra aplicável à finança descentralizada, um princípio inscrito em um simples preâmbulo, nunca nos artigos, para um setor que já representa 4% do mercado cripto mundial.
Maximize sua experiência na Cointribune com nosso programa "Read to Earn"! Para cada artigo que você lê, ganhe pontos e acesse recompensas exclusivas. Inscreva-se agora e comece a acumular vantagens.
Spécialisé dans le mining et le Proof of Work, les altcoins, les marchés crypto et la couverture d'événements du secteur (salons, conférences Web3). Passionné par l'adoption de la blockchain et la réglementation, je m''attache à décrypter ce que chaque actualité change concrètement pour le lecteur, avec un regard technique et précis sur le matériel comme sur les marchés.
As opiniões e declarações expressas neste artigo são de responsabilidade exclusiva do autor e não devem ser consideradas como recomendações de investimento. Faça sua própria pesquisa antes de tomar qualquer decisão de investimento.