O BCE acelera os preparativos para o euro digital
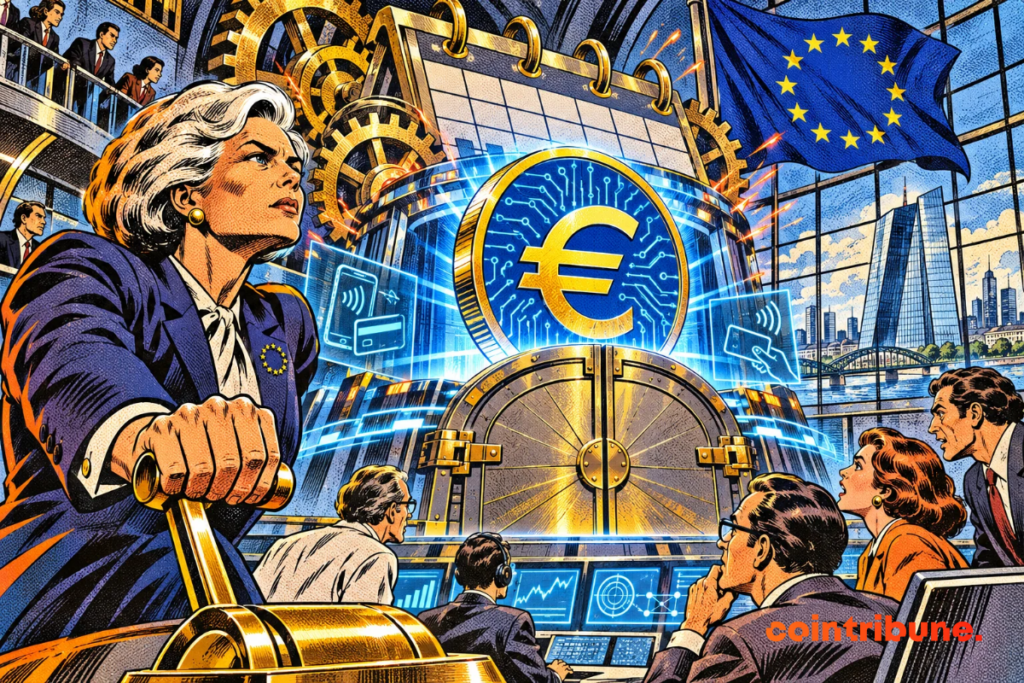
O Banco Central Europeu ainda mira 2029 para uma eventual circulação do euro digital. Em um discurso proferido em 5 de novembro de 2026, Piero Cipollone, membro do conselho executivo do BCE, confirmou um programa piloto de doze meses a partir do segundo semestre de 2027. Trinta e seis prestadores de serviços de pagamento participarão dos testes. O lançamento definitivo depende, no entanto, da adoção da legislação europeia, prevista para antes do final do ano.
Em resumo
- O BCE mira uma primeira emissão possível do euro digital em 2029.
- Um piloto de doze meses começará no segundo semestre de 2027 com 36 prestadores.
- Treze países da zona do euro dependem totalmente de atores estrangeiros para seus pagamentos com cartão em lojas.
O BCE mantém seu objetivo de lançamento em 2029
Piero Cipollone confirmou o calendário na quinta-feira, durante uma conferência dedicada às infraestruturas de pagamento. O BCE já havia anunciado as primeiras etapas do euro digital para 2027. Seu novo discurso traz precisões sobre as condições necessárias para uma emissão em 2029.
O calendário depende primeiro das instituições europeias. O Conselho da União Europeia adotou sua posição em dezembro de 2025. O Parlamento Europeu seguiu em julho de 2026. As duas instituições agora negociam com a Comissão Europeia no âmbito das discussões interinstitucionais.
O objetivo continua sendo alcançar um acordo até 31 de dezembro. Se esse calendário for respeitado, o BCE poderia estar tecnicamente pronto para emitir o euro digital em 2029. A decisão final, contudo, caberá ao seu Conselho de Governadores, após a aprovação do regulamento.
Portanto, nenhuma emissão foi ainda autorizada. O euro digital terá a forma de uma moeda eletrônica emitida diretamente pelo Eurosistema. Ao contrário das criptomoedas privadas, seu valor não flutuará livremente nos mercados crypto.
Um euro digital valerá um euro. Os usuários poderão realizar pagamentos em loja, na Internet ou entre particulares. O dispositivo viria para complementar o dinheiro em espécie e os meios de pagamento existentes, sem substituir notas e moedas. O BCE prevê também pagamentos sem conexão à Internet, com uso básico gratuito para os consumidores.
Um piloto de doze meses com 36 prestadores de pagamento
A próxima etapa concreta chegará no segundo semestre de 2027. O BCE selecionou 36 prestadores de serviços de pagamento após receber mais de 50 candidaturas. Deutsche Bank, UniCredit, Revolut, Stripe e Adyen estão entre os participantes.
Os experimentos durarão doze meses e mobilizarão também o pessoal do BCE, o de 19 bancos centrais nacionais e comerciantes selecionados. Em setembro, a instituição já havia convidado os comerciantes europeus a participarem dos testes do euro digital. As inscrições foram encerradas em 27 de outubro, e a análise continua.
Os testes devem reproduzir situações cotidianas. Um empregado poderá pagar sua refeição em uma lanchonete, fazer uma compra em um site comercial ou transferir dinheiro a um colega. As equipes também testarão reembolsos, pagamentos móveis e algumas operações offline.
A versão usada será experimental. Ainda não constituirá uma moeda digital de banco central com curso legal. Os prestadores deverão verificar especialmente a rapidez das transações, a integração aos sistemas bancários e a facilidade de uso. O objetivo vai além da simples demonstração técnica. O BCE deseja testar as interações entre bancos, comerciantes, infraestruturas de pagamento e consumidores.
Esta fase também permitirá identificar disfunções antes de uma possível circulação. O setor cripto acompanhará esses trabalhos, especialmente devido à crescente concorrência entre moedas digitais públicas, stablecoins e soluções de pagamento privadas.
A Europa quer reduzir sua dependência das redes estrangeiras
O discurso de Piero Cipollone traz um número particularmente revelador. Hoje, 13 países da zona do euro dependem totalmente de empresas não europeias para os pagamentos com cartão realizados em loja.
Essa dependência diz respeito especialmente às redes internacionais, como Visa e Mastercard, amplamente usadas nas transações diárias. O BCE quer propor uma infraestrutura europeia comum, capaz de funcionar em todos os países da zona do euro.
O projeto não prevê a proibição das soluções estrangeiras. Ofereceria uma alternativa para bancos, comerciantes e particulares. A instituição também deseja facilitar o desenvolvimento de novos serviços de pagamento e preservar a soberania monetária europeia.
A ascensão dos stablecoins reforça essa preocupação. Os principais ativos dessa categoria, como o USDT da Tether e o USDC da Circle, são cotados em dólares americanos. Sua adoção poderia aumentar o papel do dólar em alguns pagamentos digitais, mesmo fora dos Estados Unidos. O euro digital seguirá uma lógica diferente: permitir aos habitantes da zona do euro usar diretamente uma forma digital de moeda de banco central para suas transações cotidianas.
O projeto levanta, no entanto, dúvidas sobre a privacidade das transações, o papel dos bancos comerciais e a proteção dos dados pessoais. O BCE já respondeu às preocupações sobre a vigilância dos pagamentos em euro digital, sem encerrar todos os debates sobre a privacidade. As negociações legislativas deverão detalhar as garantias aplicáveis. Por enquanto, o próximo prazo é o piloto de 2027. A data de 2029 permanece um objetivo condicional, não uma decisão definitiva de lançamento.
Maximize sua experiência na Cointribune com nosso programa "Read to Earn"! Para cada artigo que você lê, ganhe pontos e acesse recompensas exclusivas. Inscreva-se agora e comece a acumular vantagens.
Enseignante et ingénieure IT, Lydie découvre le Bitcoin en 2022 et plonge dans l’univers des cryptomonnaies. Elle vulgarise des sujets complexes, décrypte les enjeux du Web3 et défend une vision d’un futur numérique ouvert, inclusif et décentralisé.
As opiniões e declarações expressas neste artigo são de responsabilidade exclusiva do autor e não devem ser consideradas como recomendações de investimento. Faça sua própria pesquisa antes de tomar qualquer decisão de investimento.