Cripto : La BCE acelera los preparativos del euro digital
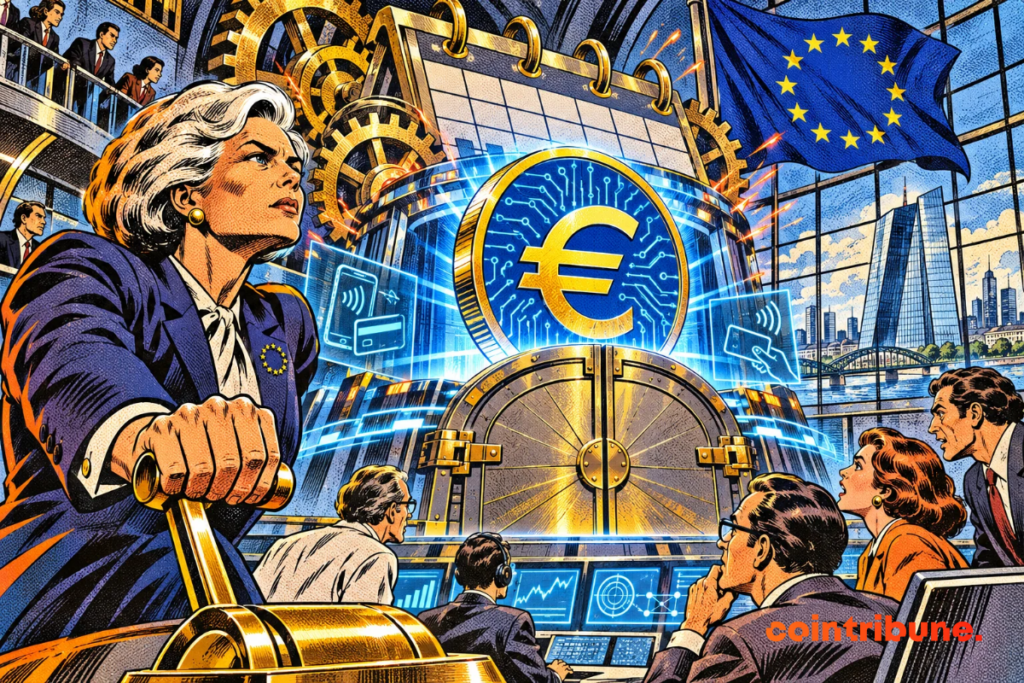
El Banco Central Europeo sigue apuntando a 2029 para una posible puesta en circulación del euro digital. En un discurso pronunciado el 5 de noviembre de 2026, Piero Cipollone, miembro del consejo de la BCE, confirmó un programa piloto de doce meses a partir del segundo semestre de 2027. Treinta y seis proveedores de pago participarán en las pruebas. Sin embargo, el lanzamiento definitivo dependerá de la adopción de la legislación europea, esperada antes de fin de año.
En breve
- La BCE apunta a una primera emisión posible del euro digital en 2029.
- Un piloto de doce meses comenzará en el segundo semestre de 2027 con 36 proveedores.
- Trece países de la zona euro dependen completamente de actores extranjeros para sus pagos con tarjeta en tienda.
La BCE mantiene su objetivo de lanzamiento en 2029
Piero Cipollone confirmó el calendario el jueves, durante una conferencia dedicada a las infraestructuras de pago. La BCE ya había anunciado las primeras etapas del euro digital para 2027. Su nuevo discurso aporta detalles sobre las condiciones necesarias para una emisión en 2029.
El calendario depende primero de las instituciones europeas. El Consejo de la Unión Europea adoptó su posición en diciembre de 2025. El Parlamento Europeo siguió en julio de 2026. Ambas instituciones negocian ahora con la Comisión Europea en el marco de las discusiones interinstitucionales.
El objetivo sigue siendo alcanzar un acuerdo antes del 31 de diciembre. Si se respeta este calendario, la BCE podría estar técnicamente lista para emitir el euro digital en 2029. Sin embargo, la decisión final corresponderá a su Consejo de Gobernadores, tras la adopción del reglamento.
No se ha autorizado aún ninguna emisión. El euro digital tomará la forma de una moneda electrónica emitida directamente por el Eurosistema. A diferencia de las criptomonedas privadas, su valor no fluctuaría libremente en los mercados cripto.
Un euro digital valdrá un euro. Los usuarios podrían efectuar pagos en tienda, por Internet o entre particulares. El dispositivo complementaría el efectivo y los medios de pago existentes, sin reemplazar billetes y monedas. La BCE también prevé pagos sin conexión a Internet, con un uso básico gratuito para los consumidores.
Un piloto de doce meses con 36 proveedores de pago
El próximo paso concreto llegará en el segundo semestre de 2027. La BCE seleccionó 36 proveedores de servicios de pago después de recibir más de 50 candidaturas. Deutsche Bank, UniCredit, Revolut, Stripe y Adyen figuran entre los participantes.
Los experimentos durarán doce meses y movilizarán también al personal de la BCE, al de 19 bancos centrales nacionales y a comerciantes seleccionados. En septiembre, la institución ya había invitado a los comerciantes europeos a participar en las pruebas del euro digital. Las candidaturas cerraron el 27 de octubre y su examen continúa.
Las pruebas deben reproducir situaciones cotidianas. Un empleado podrá pagar su comida en una cafetería, realizar una compra en un sitio comercial o transferir dinero a un colega. Los equipos probarán también reembolsos, pagos móviles y ciertas operaciones fuera de línea.
La versión utilizada será experimental. No constituirá todavía una moneda digital de banco central con curso legal. Los proveedores deberán, entre otras cosas, verificar la rapidez de las transacciones, la integración con los sistemas bancarios y la facilidad de uso. El objetivo va más allá de la mera demostración técnica. La BCE desea probar las interacciones entre bancos, comerciantes, infraestructuras de pago y consumidores.
Esta fase también permitirá identificar fallos antes de una posible puesta en circulación. El sector cripto seguirá estos trabajos, especialmente por la creciente competencia entre monedas digitales públicas, stablecoins y soluciones de pago privadas.
Europa quiere reducir su dependencia de redes extranjeras
El discurso de Piero Cipollone aporta una cifra particularmente reveladora. Hoy en día, 13 países de la zona euro dependen completamente de empresas no europeas para los pagos con tarjeta realizados en tienda.
Esta dependencia afecta principalmente a redes internacionales, como Visa y Mastercard, ampliamente utilizadas en transacciones cotidianas. La BCE quiere ofrecer una infraestructura europea común, capaz de funcionar en todos los países de la zona euro.
El proyecto no prevé prohibir las soluciones extranjeras. Ofrecería una alternativa a bancos, comerciantes y particulares. La institución también desea facilitar el desarrollo de nuevos servicios de pago y preservar la soberanía monetaria europea.
El auge de los stablecoins refuerza esta preocupación. Los principales activos de esta categoría, especialmente USDT de Tether y USDC de Circle, están denominados en dólares estadounidenses. Su adopción podría acentuar el papel del dólar en algunos pagos digitales, incluso fuera de Estados Unidos. El euro digital seguiría una lógica distinta: permitir a los habitantes de la zona euro usar directamente una forma digital de moneda de banco central para sus transacciones cotidianas.
Sin embargo, el proyecto plantea dudas sobre la privacidad de las transacciones, el papel de los bancos comerciales y la protección de datos personales. La BCE ya respondió a las preocupaciones sobre la vigilancia de los pagos en euro digital, sin zanjarlas todas respecto a la vida privada. Las negociaciones legislativas deberán precisar las garantías aplicables. Por ahora, el próximo hito sigue siendo el piloto de 2027. La fecha de 2029 sigue siendo un objetivo condicionado, no una decisión definitiva de lanzamiento.
¡Maximiza tu experiencia en Cointribune con nuestro programa "Read to Earn"! Por cada artículo que leas, gana puntos y accede a recompensas exclusivas. Regístrate ahora y comienza a acumular beneficios.
Enseignante et ingénieure IT, Lydie découvre le Bitcoin en 2022 et plonge dans l’univers des cryptomonnaies. Elle vulgarise des sujets complexes, décrypte les enjeux du Web3 et défend une vision d’un futur numérique ouvert, inclusif et décentralisé.
Las ideas y opiniones expresadas en este artículo pertenecen al autor y no deben tomarse como consejo de inversión. Haz tu propia investigación antes de tomar cualquier decisión de inversión.