Michael Saylor apuesta por la adopción masiva, no por una votación sobre la CLARITY Act
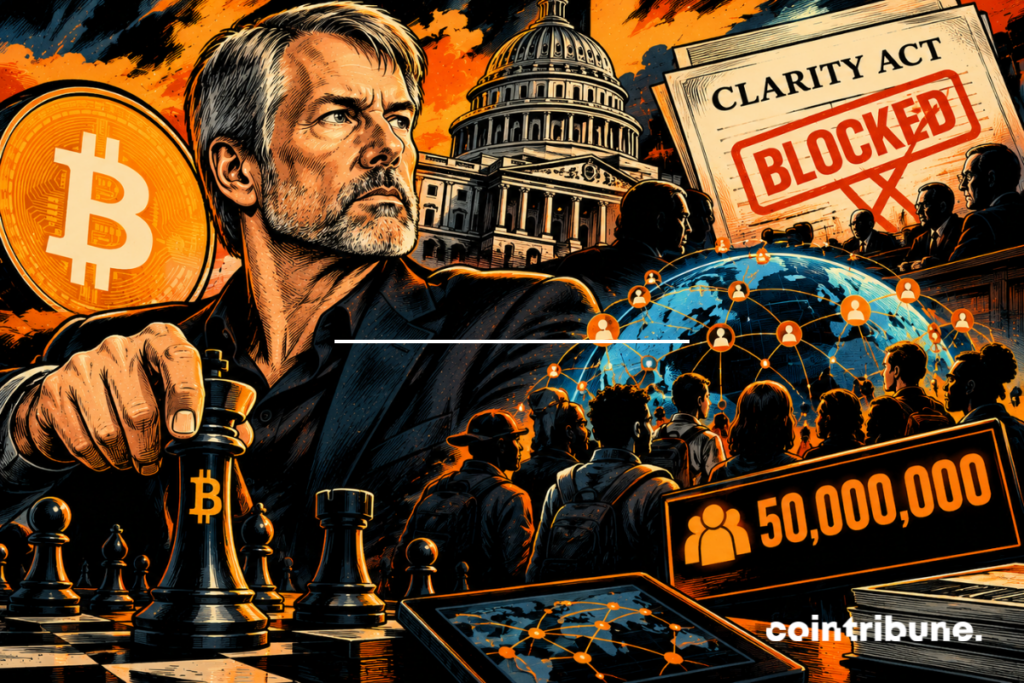
El CLARITY Act debía ofrecer a los activos digitales un marco federal más claro en Estados Unidos. Pero el 15 de septiembre, el Senado no logró hacer avanzar el texto: la moción de cierre falló por 49 votos a 50. Así que no hubo votación final sobre la ley, sino una seria frenada. En consecuencia, Saylor cambia de terreno. En lugar de esperar un nuevo intento en el Congreso, quiere aprovechar los próximos dos años para acelerar la adopción de productos financieros digitales.
En resumen
- El Senado estadounidense bloquea el avance del CLARITY Act después de una votación de procedimiento concluida con un resultado de 49-50.
- Saylor cambia de enfoque y quiere acelerar la adopción de productos financieros digitales en lugar de esperar una nueva ley.
- Bitcoin, crédito, acciones tokenizadas y stablecoins componen los principales pilares de la estrategia defendida por Saylor.
- La SEC y la CFTC continúan actuando a pesar del bloqueo, especialmente en torno a la tokenización y los mercados digitales.
- En Estados Unidos, la ausencia del CLARITY Act crea sobre todo un marco fragmentado, más que un verdadero vacío regulatorio.
La CLARITY Act se atasca en el Senado y Saylor ya mira hacia otro lado
El detalle de la votación es importante. El Senado no rechazó definitivamente el CLARITY Act sobre el fondo. La falta fue en el procedimiento que abre paso a su examen, que no obtuvo los 60 votos necesarios. Por lo tanto, el texto sigue bloqueado, mientras el sector esperaba de esta ley reglas más precisas sobre los activos digitales y el reparto de competencias entre reguladores.
Saylor no propone quedarse de brazos cruzados. En su texto publicado el 19 de septiembre, defiende un enfoque diferente: usar las posibilidades ofrecidas por la SEC, la CFTC, el Tesoro y las autoridades bancarias, y luego poner más productos en manos del público.
Su argumento se basa en la adopción. Cuantos más usuarios haya, más difícil será retroceder. Así apunta a 50 millones de usuarios satisfechos.
Nuestro camino más seguro es crear productos que atraigan a los clientes y desplegarlos ampliamente. Costos más bajos, acceso más fácil, servicios útiles y mejor control del dinero dan a los usuarios un interés directo en preservar la innovación.
Michael Saylor – X
Bitcoin, crédito y acciones tokenizadas: la estrategia de Saylor pasa por los productos
Detrás de esta idea de adopción, hay una arquitectura bastante precisa. Bitcoin constituye el «capital digital». STRC debe aportar una dimensión crédito. MSTR representa las acciones. Coinbase interviene en el lado de las plataformas y USDC en el lado de los pagos. Saylor presenta estos pilares como elementos de un mismo sistema financiero.
El objetivo no es sólo hacer que se compre más cripto. Se trata de ofrecer servicios que se parezcan más a los de las finanzas tradicionales: conservar un activo, pedir prestado, invertir, transferir dinero o negociar títulos.
El movimiento ya es visible del lado de los reguladores. El 17 de septiembre, la SEC concedió una exención temporal y condicional a algunas plataformas para permitir la negociación de acciones americanas tokenizadas. La medida expirará después de cinco años. También impone varias condiciones, especialmente sobre los derechos ligados a los títulos y la protección de los inversores.
Paul Atkins presenta esta decisión como un paso experimental antes de eventuales reglas más duraderas:
La exención sobre la innovación, aunque temporal, permitiría a las plataformas negociar hoy acciones NMS tokenizadas en un entorno autorizado, mientras la Comisión estudia la necesidad de nuevas medidas.
Paul Atkins – SEC
Tras la votación, el sector crypto tiene varios caminos por delante
El bloqueo del CLARITY Act no significa que la actividad regulatoria se detenga. Es más bien lo contrario. La SEC avanza sobre las acciones tokenizadas, mientras la CFTC sigue con sus propios trabajos. Para las empresas, el panorama se vuelve más fragmentado.
Esta situación provoca también reacciones diferentes. Arthur Hayes minimizó la importancia del proyecto de ley y ubicó la secuencia en el contexto más amplio de la política monetaria estadounidense. Otros observadores consideran que una ley federal habría aportado una base más estable para las empresas que las exenciones o decisiones tomadas por las agencias.
Las dos aproximaciones no producen exactamente el mismo resultado. Una medida administrativa puede permitir que una actividad comience rápidamente. Una ley votada por el Congreso puede, en cambio, establecer reglas más duraderas y modificar formalmente las competencias de las autoridades.
Para el sector cripto, el problema inmediato es por lo tanto menos la ausencia total de reglas que la incertidumbre sobre su próximo paso. Las empresas deben avanzar en un entorno donde varias instituciones pueden actuar por separado.
La apuesta de Saylor consiste precisamente en aprovechar este período en lugar de sufrirlo.
En EE. UU., el «vacío regulatorio» se parece más a un marco todavía en construcción
Hablar de un vacío regulatorio estadounidense sería excesivo. Los activos digitales siguen sujetos a reglas existentes y los reguladores continúan interviniendo. La SEC lo ha demostrado nuevamente con su exención dedicada a las acciones tokenizadas.
Lo que falta sobre todo es el gran marco común que el CLARITY Act debía ayudar a establecer. Sin él, las empresas deben lidiar con iniciativas de varias agencias, con medidas cuya duración y alcance pueden variar.
Ahí también radica el límite de la estrategia defendida por Saylor. Hacer que un producto sea adoptado por millones de personas puede crear una demanda económica y política alrededor de ese servicio. Pero la adopción no resuelve las cuestiones de competencia entre la SEC y la CFTC. Tampoco reemplaza una ley cuando el Congreso es necesario para modificar el marco federal.
La próxima etapa podría jugarse por tanto en dos planos. Las empresas continúan desarrollando sus productos mientras las agencias prueban los límites de sus poderes. Paralelamente, sigue siendo posible un nuevo intento legislativo.
Para recordar:
- 49-50: resultado de la votación de procedimiento en el Senado el 15 de septiembre;
- 5 años: duración prevista de la exención temporal de la SEC;
- 50 millones: objetivo de usuarios planteado por Saylor.
El debate regulatorio evoluciona, pero Bitcoin sigue siendo el punto fijo de Saylor. Jason Calacanis estima que el activo aún no ha encontrado su gran uso popular. Saylor responde de otra manera: alrededor de 1.600 billones de dólares de capitalización y 845.050 BTC en manos de Strategy a finales de agosto. Para él, el BTC no necesita convertirse en el medio de pago universal imaginado en sus inicios. Puede ser defendido como una forma de capital digital. El escepticismo sigue presente, pero su posición no cambia: «The orange tie stays.»
¡Maximiza tu experiencia en Cointribune con nuestro programa "Read to Earn"! Por cada artículo que leas, gana puntos y accede a recompensas exclusivas. Regístrate ahora y comienza a acumular beneficios.
¡La revolución blockchain y cripto está en marcha! Y el día en que los impactos se sientan en la economía más vulnerable del mundo, contra toda esperanza, diré que fui parte de ella
Las ideas y opiniones expresadas en este artículo pertenecen al autor y no deben tomarse como consejo de inversión. Haz tu propia investigación antes de tomar cualquier decisión de inversión.