La SEC lance un cadre expérimental de cinq ans pour les actions américaines tokenisées
Une porte s’ouvre enfin pour la finance onchain ! Le 17 septembre 2026, la SEC annonce une exemption inédite de 5 ans qui autorise le trading d’actions américaines tokenisées. Certes, la tokenisation vient de franchir un cap réglementaire majeur aux États-Unis. Néanmoins, la décision du régulateur américain soulève une question majeure : la tokenisation des actions traditionnelles représente-t-elle une révolution ou un risque pour les investisseurs ? Analyse complète.
En bref
- La SEC lance une exemption de cinq ans pour la tokenisation d’actions américaines.
- Les plateformes doivent garantir les mêmes droits qu’une action classique, sous peine de blocage.
- Un émetteur dispose de 30 jours pour s’opposer à la tokenisation de son titre.
- Securitize bondit de 14 % et Bullish de 10 %, après l’annonce du régulateur américain.
- Robinhood et Kraken restent exclus tant que leurs tokens ne donnent pas de vrais droits d’actionnaire.
Tokenisation des actions : ce que change vraiment l’exemption annoncée par la SEC
Après un report annoncé en mai, la SEC se lance enfin avec un objectif clair : faire entrer la tokenisation des actions dans le droit américain sans tout bouleverser d’un coup. Le 17 septembre 2026, elle publie donc l’ordre « Innovation Exemption ». Il dispense certaines plateformes baptisées Tokenized Securities Venues (TSV) de s’enregistrer comme des bourses classiques. Ces TSV pourront faire négocier des actions tokenisées via des pools de liquidité automatisés (ou AMM) pendant cinq ans.
Concrètement, le dispositif de tokenisation prévoit deux allègements :
- l’un concerne la qualification de bourse pour les plateformes admissibles ;
- l’autre, celle de négociant pour certains fournisseurs de liquidité.
En revanche, les règles contre la fraude et les manipulations continuent de s’appliquer intégralement. La tokenisation bénéficie ainsi d’une exemption réglementaire ciblée.
Quels droits la tokenisation doit-elle garantir aux actionnaires ?
Selon le communiqué officiel de la SEC, les actions tokenisées admissibles doivent offrir les mêmes droits que les actions traditionnelles correspondantes. Cela comprend :
- les dividendes ;
- les droits de vote.
Les produits synthétiques qui reproduisent seulement un cours restent exclus.
Pour comprendre l’enjeu de la tokenisation, imaginons deux tokens affichant le même prix :
- le premier transmet les droits associés au titre ;
- le second procure seulement une exposition financière.
Leur apparence peut sembler identique dans une application. Toutefois, leur portée juridique diffère. Cette distinction place la tokenisation face à une exigence concrète : expliquer comment l’acheteur perçoit ses dividendes et exerce ses droits de vote. Le fait est que l’interface ne suffit pas à renseigner sur la nature du placement.
Malgré la nouvelle règle, les entreprises gardent la main sur la tokenisation US
Lorsqu’un tiers indépendant tokenise une action, la plateforme doit avertir l’entreprise concernée et lui laisser la possibilité de s’opposer. Selon le communiqué officiel de la SEC, le délai préalable atteint 30 jours. La tokenisation dépend donc aussi de la position des émetteurs. Cette condition pourrait favoriser les projets de tokenisation construits directement avec les entreprises.
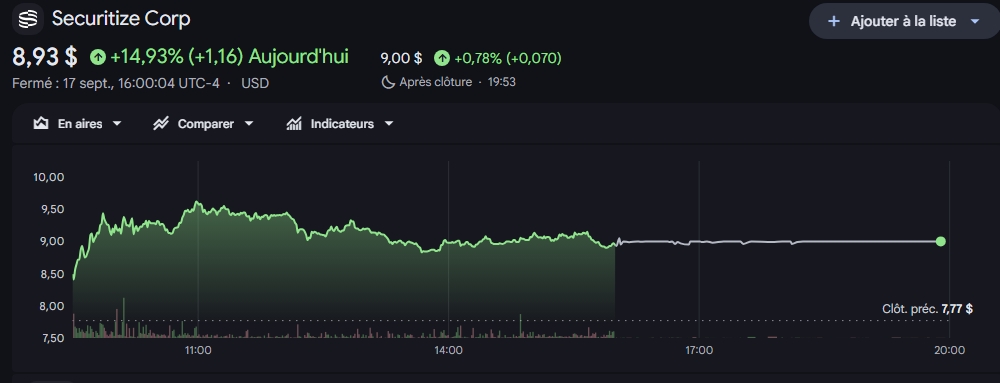
D’ailleurs, le marché n’a pas attendu pour réagir. L’action Securitize a bondi de 14 % dès l’annonce. Cette dernière a récemment fait son entrée au NYSE. Bullish, la maison mère de CoinDesk qui vient de racheter l’agent de transfert Equiniti pour 4,25 milliards de dollars, a grimpé de 10 %. Coinbase a pris environ 5 % et Robinhood près de 2,8 %.
Carlos Domingo, patron de Securitize, résume l’enjeu :
C’est extrêmement positif, car cela donne un moyen de négocier de vraies actions tokenisées.
Thomas Cowan, responsable mondial de la tokenisation chez Bullish, parle d’un pas dans la bonne direction. Il rappelle cependant qu’il ne s’agit pas réellement de l’ouverture large que l’écosystème crypto espérait.
Les grands gagnants de ce dispositif de tokenisation sont donc les modèles qui tokenisent de vraies actions avec de vrais droits attachés. À l’inverse, les produits synthétiques restent hors du cadre. Tel est notamment le cas :
- des Stock Tokens de Robinhood ;
- des xStocks de Kraken ;
- de certains produits offshore d’Ondo Finance.
Ils ne donnent qu’une exposition au prix, sans statut d’actionnaire. Pour entrer sur le marché américain de la tokenisation, ces acteurs devront donc revoir leur copie.
Comment mesurer les résultats de ce cadre expérimental ?
Les plateformes restent soumises à des plafonds de volumes et à des limites sur le nombre de titres. Elles doivent publier régulièrement des données en dollars :
- prix ;
- quantité ;
- heure des transactions ;
- volumes quotidiens…
Ces informations permettront d’évaluer la tokenisation sur des résultats observables. Concrètement, cela signifie que le nombre de tokens lancés renseignera moins sur la qualité du marché que sur :
- la profondeur des pools de liquidité ;
- les conditions d’exécution ;
- le fonctionnement des protections.
La SEC impose aussi de coordonner les suspensions avec celles du titre sous-jacent. La tokenisation ne supprime donc pas les mécanismes d’arrêt. Quant à la DeFi, cette exemption réglementaire lui offre surtout un terrain d’essai encadré.
En tout cas, la SEC pose les bases d’un marché de la tokenisation d’actions régulé et expérimental. Reste à voir comment les entreprises, les investisseurs et les plateformes s’approprieront cette nouvelle donne. La tokenisation des actions américaines pourrait bien être le prochain chantier majeur de la DeFi.
Maximisez votre expérience Cointribune avec notre programme 'Read to Earn' ! Pour chaque article que vous lisez, gagnez des points et accédez à des récompenses exclusives. Inscrivez-vous dès maintenant et commencez à cumuler des avantages.
Analyste et rédactrice crypto avec 7 ans d'expérience en journalisme financier numérique. Depuis 2021, j'analyse en profondeur les dynamiques du marché des cryptomonnaies, des ETF et des politiques monétaires qui les impactent. Mon approche combine veille macroéconomique et décryptage des données on-chain pour offrir une perspective factuelle aux investisseurs.
Les propos et opinions exprimés dans cet article n'engagent que leur auteur, et ne doivent pas être considérés comme des conseils en investissement. Effectuez vos propres recherches avant toute décision d'investissement.