Michael Saylor mise sur l’adoption massive, pas sur le vote du CLARITY Act
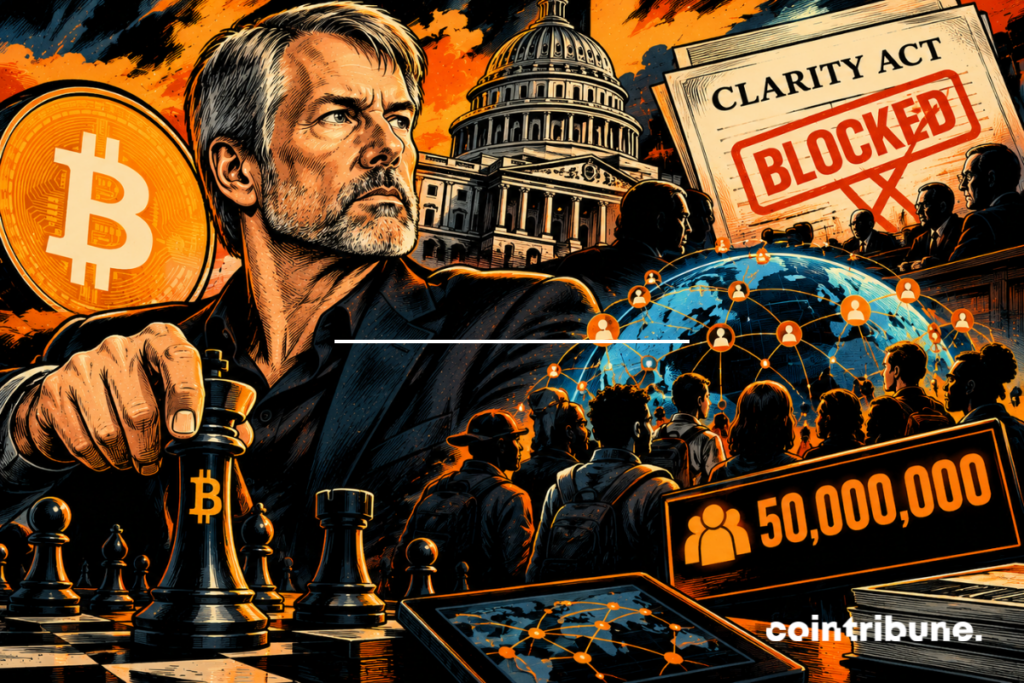
Le CLARITY Act devait offrir aux actifs numériques un cadre fédéral plus lisible aux États-Unis. Mais le 15 septembre, le Sénat n’a pas réussi à faire avancer le texte : la motion de clôture a échoué par 49 voix contre 50. Pas de vote final sur la loi, donc, mais un sérieux coup de frein. Dans la foulée, Saylor change de terrain. Plutôt que d’attendre une nouvelle tentative au Congrès, il veut profiter des deux prochaines années pour accélérer l’adoption des produits financiers numériques.
En bref
- Le Sénat américain bloque l’avancée du CLARITY Act après un vote de procédure conclu sur un score de 49-50.
- Saylor change d’approche et veut accélérer l’adoption des produits financiers numériques plutôt que d’attendre une nouvelle loi.
- Bitcoin, crédit, actions tokenisées et stablecoins composent les principales briques de la stratégie défendue par Saylor.
- La SEC et la CFTC continuent d’agir malgré le blocage, notamment autour de la tokenisation et des marchés numériques.
- Aux États-Unis, l’absence du CLARITY Act crée surtout un cadre fragmenté, plutôt qu’un véritable vide réglementaire.
Le CLARITY Act cale au Sénat, Saylor regarde déjà ailleurs
Le détail du scrutin est important. Le Sénat n’a pas définitivement rejeté le CLARITY Act sur le fond. C’est la procédure permettant d’ouvrir la voie à son examen qui n’a pas obtenu les 60 voix nécessaires. Le texte reste donc bloqué, alors que le secteur attendait de cette loi des règles plus précises sur les actifs numériques et le partage des compétences entre régulateurs.
Saylor ne propose pas de rester les bras croisés. Dans son texte publié le 19 septembre, il défend une approche différente : utiliser les possibilités offertes par la SEC, la CFTC, le Trésor et les autorités bancaires, puis mettre davantage de produits entre les mains du public.
Son argument repose sur l’adoption. Plus les utilisateurs sont nombreux, plus il devient difficile de revenir en arrière. Il vise ainsi 50 millions d’utilisateurs satisfaits.
Notre voie la plus sûre est de créer des produits qui séduisent les clients et de les déployer largement. Des coûts plus faibles, un accès plus facile, des services utiles et un meilleur contrôle de l’argent donnent aux utilisateurs un intérêt direct à préserver l’innovation.
Michael Saylor – X
Bitcoin, crédit, actions : la stratégie de Saylor passe par les produits
Derrière cette idée d’adoption, il y a une architecture assez précise. Le bitcoin constitue le « capital numérique ». STRC doit apporter une dimension crédit. MSTR représente les actions. Coinbase intervient du côté des plateformes et USDC du côté des paiements. Saylor présente ces briques comme les éléments d’un même système financier.
L’objectif n’est donc pas seulement de faire acheter davantage de crypto. Il s’agit de proposer des services qui ressemblent davantage à ceux de la finance traditionnelle : conserver un actif, emprunter, investir, transférer de l’argent ou négocier des titres.
Le mouvement est déjà visible du côté des régulateurs. Le 17 septembre, la SEC a accordé une exemption temporaire et conditionnelle à certaines plateformes pour permettre la négociation d’actions américaines tokenisées. La mesure doit expirer après cinq ans. Elle impose aussi plusieurs conditions, notamment sur les droits attachés aux titres et la protection des investisseurs.
Paul Atkins présente cette décision comme une étape expérimentale avant d’éventuelles règles plus durables :
L’exemption sur l’innovation, bien que temporaire, permettrait aux plateformes de négocier dès aujourd’hui des actions NMS tokenisées dans un environnement autorisé, pendant que la Commission étudie la nécessité de nouvelles mesures.
Paul Atkins – SEC
Après le vote, l’industrie crypto doit composer avec plusieurs chemins
Le blocage du CLARITY Act ne signifie pas que l’activité réglementaire s’arrête. C’est même l’inverse. La SEC avance sur les actions tokenisées, tandis que la CFTC poursuit ses propres travaux. Pour les entreprises, le paysage devient donc plus fragmenté.
Cette situation provoque aussi des réactions différentes. Arthur Hayes a minimisé l’importance du projet de loi et replacé la séquence dans le contexte plus large de la politique monétaire américaine. D’autres observateurs considèrent qu’une loi fédérale aurait apporté une base plus stable aux entreprises que des exemptions ou des décisions prises par les agences.
Les deux approches ne produisent pas exactement le même résultat. Une mesure administrative peut permettre à une activité de démarrer rapidement. Une loi votée par le Congrès peut, elle, établir des règles plus durables et modifier formellement les compétences des autorités.
Pour le secteur crypto, le problème immédiat est donc moins l’absence totale de règles que l’incertitude sur leur prochaine étape. Les entreprises doivent avancer dans un environnement où plusieurs institutions peuvent agir séparément.
Le pari de Saylor consiste justement à profiter de cette période plutôt que de la subir.
Aux États-Unis, le « vide réglementaire » ressemble surtout à un chantier ouvert
Parler d’un vide réglementaire américain serait excessif. Les actifs numériques restent soumis à des règles existantes, et les régulateurs continuent d’intervenir. La SEC vient encore de le démontrer avec son exemption consacrée aux actions tokenisées.
Ce qui manque surtout, c’est le grand cadre commun que le CLARITY Act devait contribuer à installer. Sans lui, les entreprises doivent composer avec des initiatives provenant de plusieurs agences, avec des mesures dont la durée et la portée peuvent varier.
C’est aussi là que se situe la limite de la stratégie défendue par Saylor. Faire adopter un produit par des millions de personnes peut créer une demande économique et politique autour de ce service. Mais l’adoption ne tranche pas les questions de compétence entre la SEC et la CFTC. Elle ne remplace pas non plus une loi lorsque le Congrès est nécessaire pour modifier le cadre fédéral.
La prochaine étape pourrait donc se jouer sur deux tableaux. Les entreprises continuent à développer leurs produits pendant que les agences testent les limites de leurs pouvoirs. En parallèle, une nouvelle tentative législative reste possible.
À retenir :
- 49-50 : résultat du vote de procédure au Sénat le 15 septembre ;
- 5 ans : durée prévue de l’exemption temporaire de la SEC ;
- 50 millions : objectif d’utilisateurs avancé par Saylor.
Le débat réglementaire évolue, mais le Bitcoin reste le point fixe de Saylor. Jason Calacanis estime que l’actif n’a pas encore trouvé son grand usage populaire. Saylor répond autrement : environ 1 600 milliards de dollars de capitalisation et 845 050 BTC détenus par Strategy fin août. Pour lui, le BTC n’a donc pas besoin de devenir le moyen de paiement universel imaginé à ses débuts. Il peut être défendu comme une forme de capital numérique. Le scepticisme reste présent, mais sa position ne change pas : « The orange tie stays. »
Maximisez votre expérience Cointribune avec notre programme 'Read to Earn' ! Pour chaque article que vous lisez, gagnez des points et accédez à des récompenses exclusives. Inscrivez-vous dès maintenant et commencez à cumuler des avantages.
La révolution blockchain et crypto est en marche ! Et le jour où les impacts se feront ressentir sur l’économie la plus vulnérable de ce Monde, contre toute espérance, je dirai que j’y étais pour quelque chose
Les propos et opinions exprimés dans cet article n'engagent que leur auteur, et ne doivent pas être considérés comme des conseils en investissement. Effectuez vos propres recherches avant toute décision d'investissement.